Alliance des États du Sahel : 7 727 milliards FCFA de titres publics en circulation
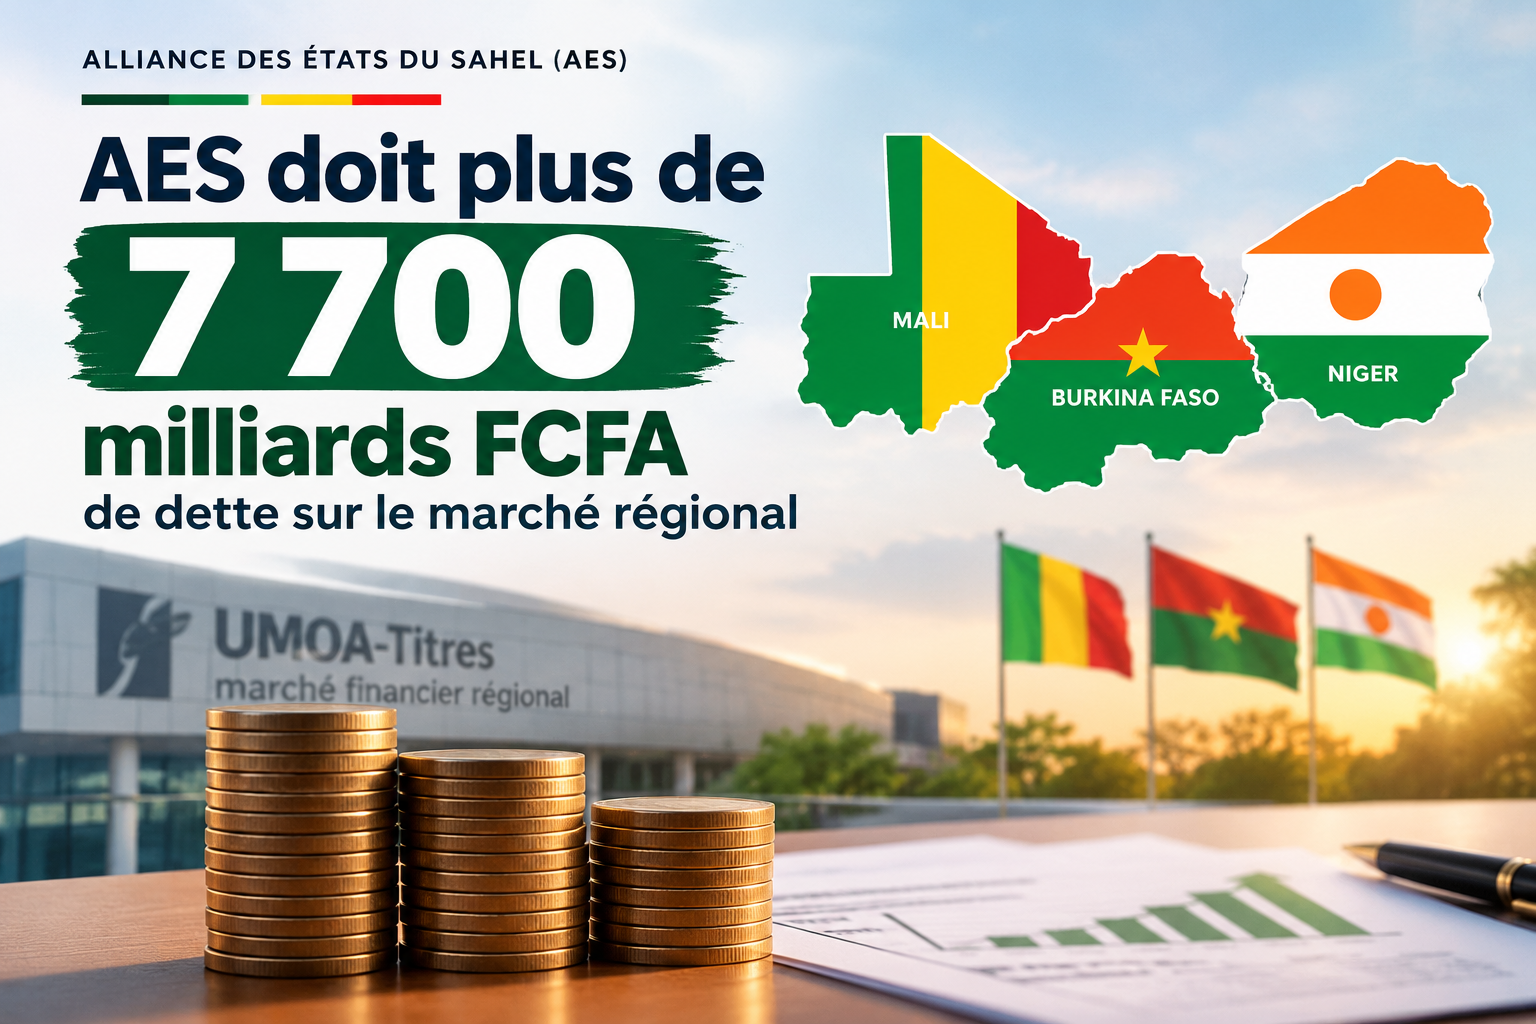
Les trois capitales de l’Alliance des États du Sahel — Bamako, Ouagadougou et Niamey — n’ont pas tourné le dos au marché financier régional. Loin s’en faut. Au 31 juillet 2026, les encours de titres publics émis par le Mali, le Burkina Faso et le Niger sur le marché de l’Union monétaire ouest-africaine (UMOA) totalisaient 7 727,38 milliards de francs CFA. Un montant qui vient nuancer, chiffres à l’appui, le récit d’une émancipation financière reposant exclusivement sur les ressources intérieures.
Un recours qui ne se dément pas
Sur le papier, la doctrine est limpide : souveraineté monétaire, rupture avec les circuits de financement hérités de la période post-coloniale, mobilisation de l’épargne nationale et rejet des conditionnalités venues de l’extérieur. Dans les faits, la photographie du marché régional des titres publics dresse un tableau bien plus contrasté.
À la date du 31 juillet 2026, les données disponibles indiquent que les trois États sahéliens demeurent des acteurs de premier plan sur le segment des bons et obligations du Trésor organisé par UMOA-Titres. Leurs positions respectives s’établissent comme suit :
- Burkina Faso : 2 989,98 milliards FCFA d’encours ;
- Mali : 2 606,93 milliards FCFA ;
- Niger : 2 130,47 milliards FCFA.
Une précision s’impose d’emblée : ces sommes ne constituent pas une créance détenue par l’UEMOA en tant qu’institution. Elles correspondent à des titres encore en circulation, souscrits par des investisseurs — banques, fonds, compagnies d’assurance — qui prêtent aux États en achetant leurs émissions. UMOA-Titres n’est que l’architecture technique de ce marché destiné au financement des budgets publics.
Burkina Faso : près de 3 000 milliards FCFA à porter
Avec 2 989,98 milliards FCFA, Ouagadougou concentre à elle seule environ 12,4 % de l’encours total des États de l’UMOA, lequel s’élevait à 24 073,53 milliards FCFA à la même échéance. Fait notable : l’encours burkinabè a encore progressé de 2,46 % en l’espace d’un mois.
Le pays n’a donc pas cessé de puiser dans le marché régional. Au cours des premiers mois de 2026, il a continué d’émettre tout en honorant ses échéances. En mai, par exemple, 99,50 milliards FCFA ont été levés en obligations du Trésor, tandis que 72,04 milliards FCFA étaient remboursés. Le financement régional reste ainsi un instrument central de la gestion de trésorerie de l’État, indépendamment du discours officiel.
Mali : plus de 2 600 milliards FCFA en circulation
Bamako affichait 2 606,93 milliards FCFA d’encours au 31 juillet 2026, soit près de 10,8 % du total régional. Là encore, le phénomène s’inscrit dans la durée : dès fin mai 2026, l’encours malien atteignait déjà 2 637,64 milliards FCFA. Ce mois-là, le Mali a mobilisé 93,50 milliards FCFA, tout en remboursant 110,07 milliards FCFA.
Autrement dit, l’État malien emprunte et rembourse simultanément, selon une logique classique de refinancement. La question pertinente n’est donc pas de savoir si Bamako s’endette, mais à quel rythme, à quel prix et pour quelles dépenses.
Niger : une accélération spectaculaire
Le Niger présentait un encours de 2 130,47 milliards FCFA au 31 juillet 2026, représentant environ 8,9 % de l’ensemble de l’UMOA. Mais c’est surtout la dynamique qui retient l’attention : entre avril et mai 2026, l’encours nigérien est passé de 1 732,05 milliards à 2 120,45 milliards FCFA, soit un bond de près de 388,4 milliards FCFA en un seul mois.
Cette envolée s’explique par d’importantes opérations de financement et de reprofilage de la dette. En mai 2026, Niamey a mobilisé 567,49 milliards FCFA — dont 519,51 milliards en obligations du Trésor et 47,97 milliards en bons — tout en remboursant 191,31 milliards FCFA. Quelques jours plus tôt, une opération de grande envergure avait porté sur 446,386 milliards FCFA de titres, dont environ 59,710 milliards de titres à court terme rachetés pour desserrer la pression sur la trésorerie. Les ressources nettes dégagées étaient estimées à environ 327 milliards FCFA.
7 727 Milliards FCFA : le poids réel dans l’UMOA
L’addition des trois encours donne 2 989,98 + 2 606,93 + 2 130,47 = 7 727,38 milliards FCFA. Rapporté à l’ensemble des États de l’UMOA, qui affichaient 24 073,53 milliards FCFA à la même date, cela signifie que les trois pays de l’AES pèsent à eux seuls environ 32,1 % du marché régional des titres publics.
Un tel poids rend difficilement tenable l’idée d’une déconnexion totale du circuit financier communautaire.
Le paradoxe d’une souveraineté à crédit
Depuis le retrait du Burkina Faso, du Mali et du Niger de la CEDEAO, la contradiction n’a fait que s’accentuer. Politiquement, les trois capitales proclament leur volonté de tracer une voie autonome. Financièrement, elles continuent de solliciter le marché de l’UMOA, lequel repose largement sur les banques et investisseurs de l’espace ouest-africain.
Une analyse diffusée fin 2025 signalait d’ailleurs une prudence croissante des investisseurs des autres pays de l’UEMOA : leur exposition à la dette des États de l’AES serait passée de 3 174 milliards à 2 801 milliards FCFA, soit une contraction de 373 milliards FCFA entre le quatrième trimestre 2024 et le troisième trimestre 2025. Parallèlement, les détentions croisées de titres entre les trois pays sahéliens ont reculé de 622 milliards FCFA, pour s’établir autour de 3 160 milliards FCFA. Un mouvement à surveiller : lorsque les prêteurs se retirent, le coût du financement grimpe et l’accès au crédit se resserre.
Ce que le montant de la dette ne dit pas
L’encours, aussi imposant soit-il, ne suffit pas à juger de la solidité financière d’un État. Plusieurs paramètres entrent en ligne de compte :
- le niveau des taux d’intérêt ;
- la maturité des titres ;
- le volume annuel des remboursements ;
- la capacité de mobilisation fiscale ;
- la trajectoire de croissance économique ;
- le poids des dépenses sécuritaires ;
- l’aptitude à refinancer les emprunts arrivant à échéance.
C’est précisément là que réside le risque. Un État peut supporter un encours élevé s’il dispose de recettes solides et d’une croissance vigoureuse. À l’inverse, une dette plus modeste peut devenir ingérable si une masse importante de titres arrive à échéance en même temps ou si les taux s’envolent.
Le cas nigérien, révélateur d’une mécanique
Le Niger illustre parfaitement cet engrenage. En mai 2026, le pays a mobilisé 567,49 milliards FCFA, mais a dans le même temps remboursé 191,31 milliards FCFA. Une autre opération a porté sur 446,386 milliards FCFA, dont une fraction servait à racheter des titres arrivant à échéance.
Conséquence : une partie des ressources levées ne constitue pas de l’argent frais destiné au développement. Elle sert à refinancer une dette préexistante. Le mécanisme est courant sur les marchés obligataires, mais il mérite d’être dit sans détour : annoncer la mobilisation de plusieurs centaines de milliards ne signifie pas que ces sommes s’ajoutent intégralement aux moyens disponibles pour financer des projets.
L’illusion des « milliards mobilisés »
Lorsqu’un gouvernement annonce une émission de 500 milliards FCFA, plusieurs interrogations s’imposent : quelle part est réellement nouvelle ? Quelle fraction sert à rembourser des titres antérieurs ? À quel taux ? Pour quelle durée ? Et quelle sera la facture finale pour le contribuable ?
L’opération nigérienne de mai 2026 en offre la démonstration : 446,386 milliards FCFA de montant brut traité, mais environ 327 milliards FCFA de ressources nettes. L’écart n’est pas un détail comptable — il modifie radicalement la lecture politique du chiffre.
Souveraineté proclamée, dette bien réelle
Le débat sur l’AES ne saurait donc se réduire à une opposition binaire entre « souveraineté » et « dépendance ». Les données racontent une histoire plus complexe.
Au 31 juillet 2026, le Burkina Faso, le Mali et le Niger cumulaient 7 727,38 milliards FCFA d’encours de titres publics sur le marché régional de l’UMOA. Il ne s’agit pas d’une dette contractée auprès de l’UEMOA en tant qu’organisation, mais bien d’une dette envers les investisseurs ayant souscrit aux émissions de ces trois États.
Le constat demeure néanmoins : les pays qui revendiquent la plus grande autonomie financière continuent de s’appuyer massivement sur le financement obligataire régional pour couvrir leurs besoins. La vraie question n’est donc plus de savoir si l’AES emprunte, mais jusqu’où ces États pourront continuer à le faire sans que le coût de cette souveraineté financière ne finisse par peser lourdement sur leurs budgets futurs.